「親から相続した実家を売りたいけれど、税金がどのくらいかかるのか不安」
「空き家特例という制度があると聞いたけれど、自分も使えるのかわからない」
このようなお悩みをお持ちの方は多いのではないでしょうか。
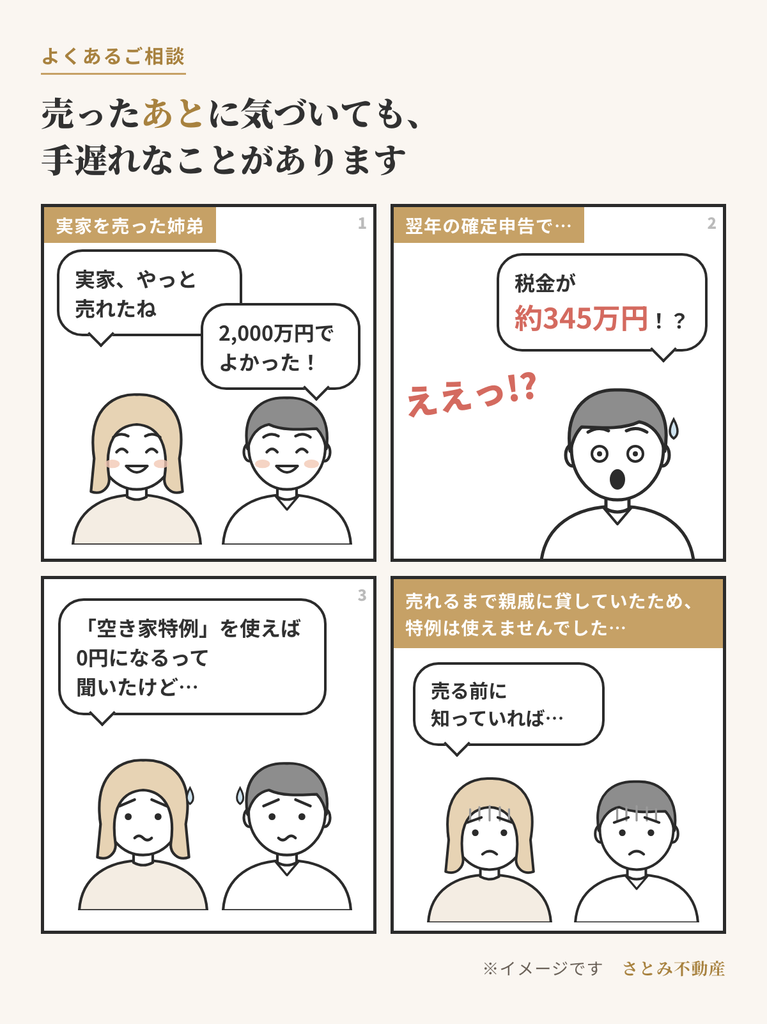
結論からお伝えすると、空き家特例は「売る前」に確認すれば使えたのに、「売った後」に気づいて使えなかった、というケースが少なくありません。
使えるかどうかで、手元に残るお金が数百万円変わることもあります。
この記事では、空き家特例でどのくらい税金が変わるのかを具体的な数字でお見せしたうえで、よくある5つの落とし穴と、売却前にやっておきたいことをわかりやすくご紹介します。
さとみ不動産 落合 美香
宅地建物取引士
埼玉県三郷市のさとみ不動産で、相続した実家や空き家の売却相談を担当しています。
不動産業界で10年、これまでに800件以上の相続不動産のご相談に対応してきました。
「売ったあとで特例を知った」と後悔される方を一人でも減らしたい。そんな思いで、税金の制度もできるだけわかりやすくお伝えします。
・対応エリア:埼玉県東部‧東京23区
・得意分野:相続不動産‧空き家‧古家の売却、買取
・空き家特例を使うと税金がいくら変わるか(計算例)
・うっかり特例が使えなくなる5つの落とし穴
・売却期限の数え方(2023年相続なら2026年末まで)
・売り出す前に確認したい3つのこと
空き家特例とは?まずは「いくら変わるのか」を知りましょう
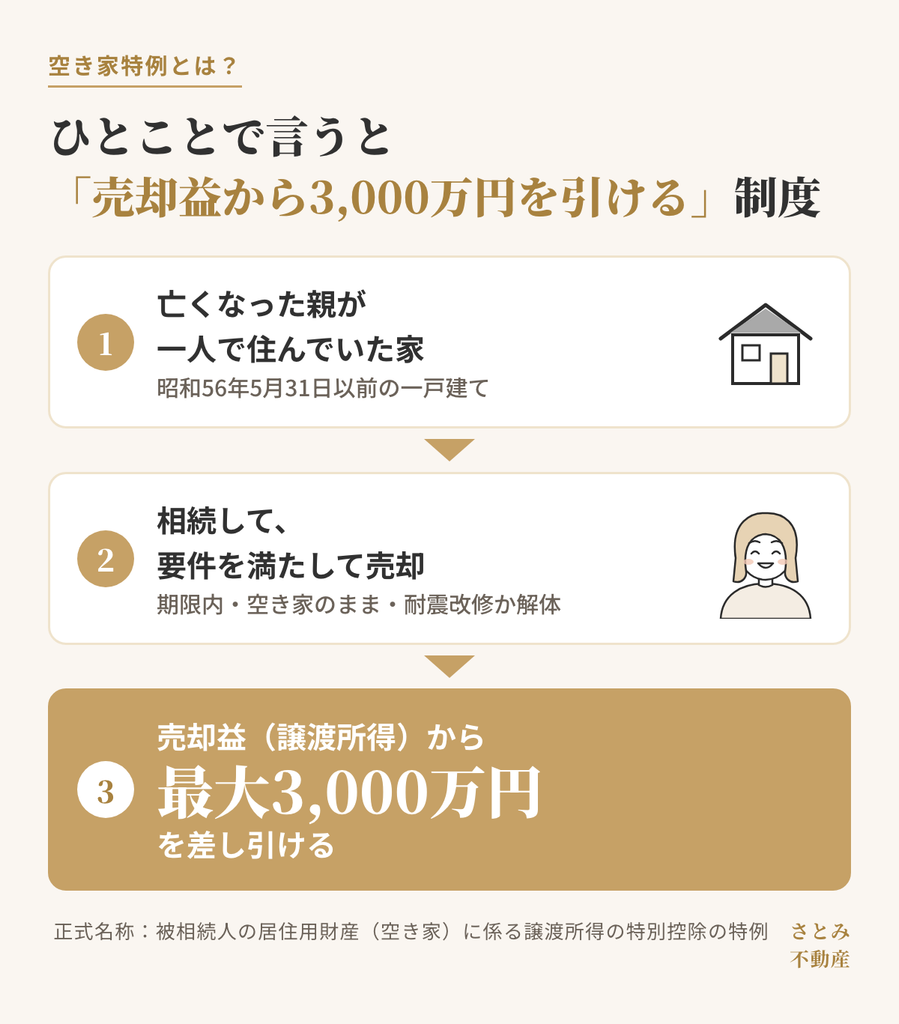
空き家特例(正式名称:被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例)は、亡くなった方が一人で住んでいた家を相続し、一定の要件を満たして売却した場合に、売却益(譲渡所得)から最大3,000万円を差し引ける制度です。
計算例:実家を2,000万円で売った場合
たとえば、次のようなケースで考えてみましょう。
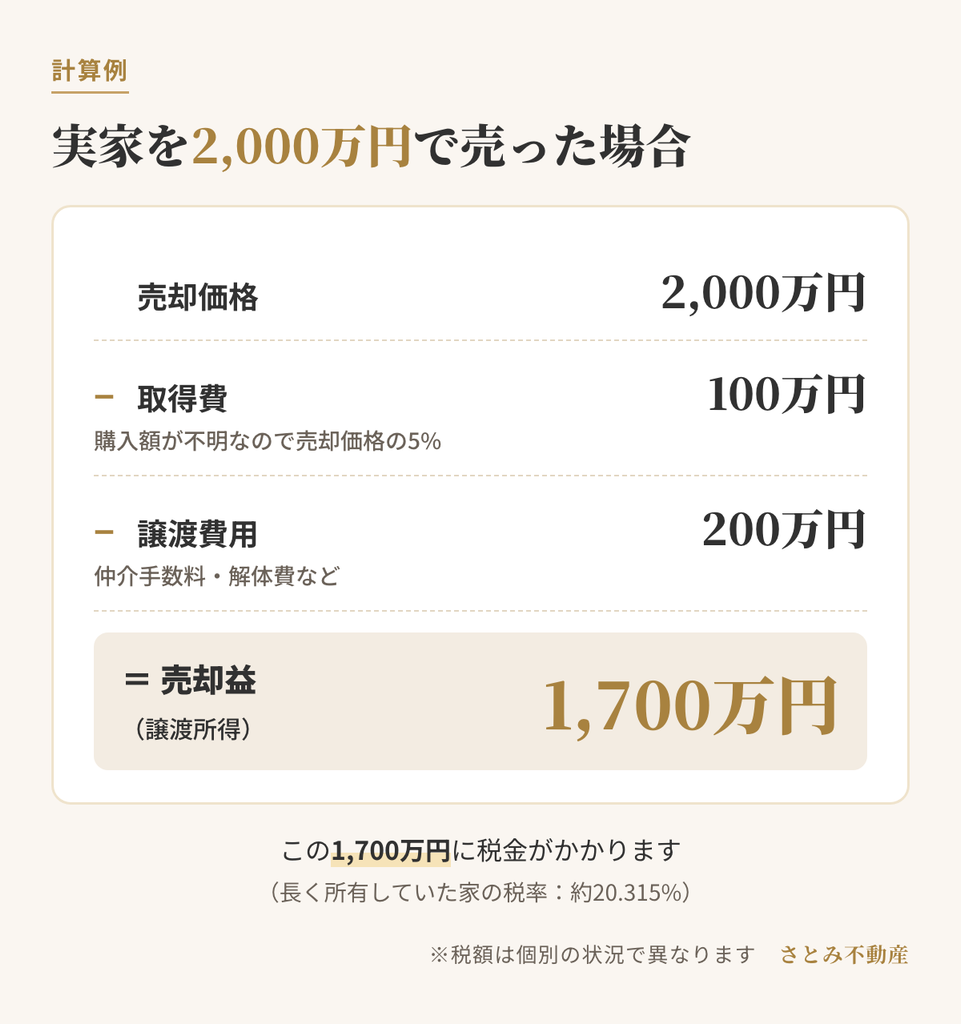
| 項目 | 金額 |
|---|---|
| 売却価格 | 2,000万円 |
| 取得費(購入時の金額が不明なため売却価格の5%で計算) | 100万円 |
| 譲渡費用(仲介手数料‧解体費など) | 200万円 |
| 譲渡所得(売却益) | 1,700万円 |
親の代から長く所有していた家の場合(5年以上~)、税率は所得税‧住民税あわせて約20.315%です。
・特例を使わない場合: 1,700万円 × 20.315% = 約345万円
・特例を使った場合: 1,700万円 − 3,000万円 = 0円 → 税金0円
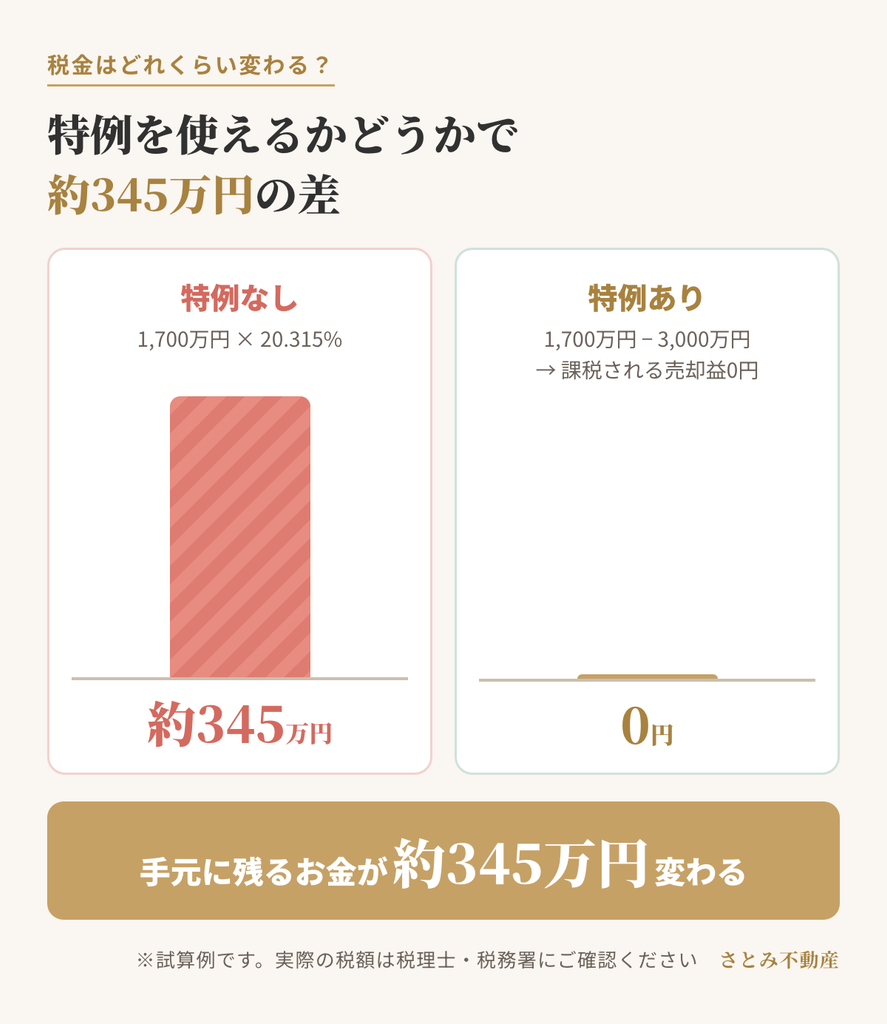
このように、特例が使えるかどうかで約345万円もの差が生まれます。
「築年数が古いし、たいした金額にならないだろう」と思っていても、土地の値段がしっかりついてい
る地域では、売却益が大きくなりやすいのです。
※実際の税額は個別の状況により異なります。最終的な判断は税理士または税務署にご確認ください。
空き家特例でよくある5つの落とし穴
細かな適用要件は「相続した空き家を売ると3,000万円控除?適用要件をわかりやすく解説」で詳しくご紹介しています。
ここでは、実際のご相談で特に多い「うっかり使えなくなる」パターンに絞ってお伝えします。
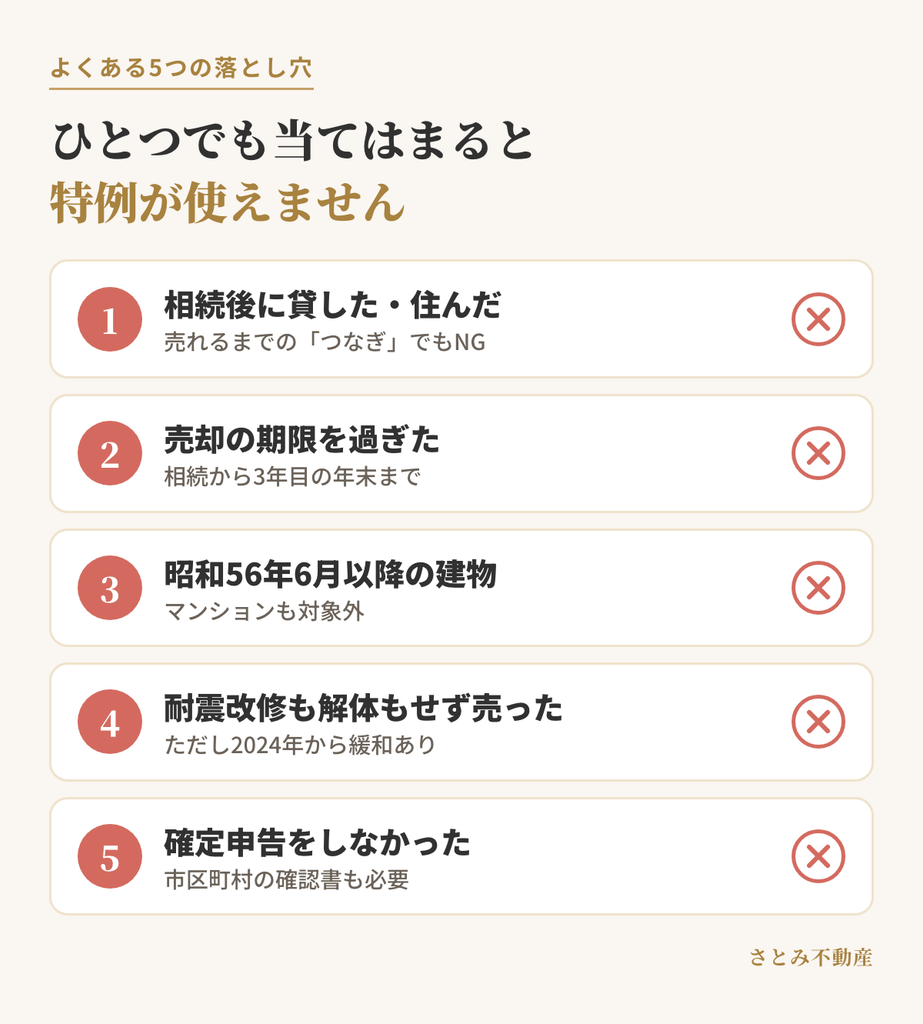
落とし穴① 相続後に一時的に貸した‧家族が住んだ
「売れるまでの間だけ」と、相続後に家を貸したり、ご家族が住んだりすると、特例は使えなくなります。
相続から売却までの間、空き家のままにしておくことが条件です。
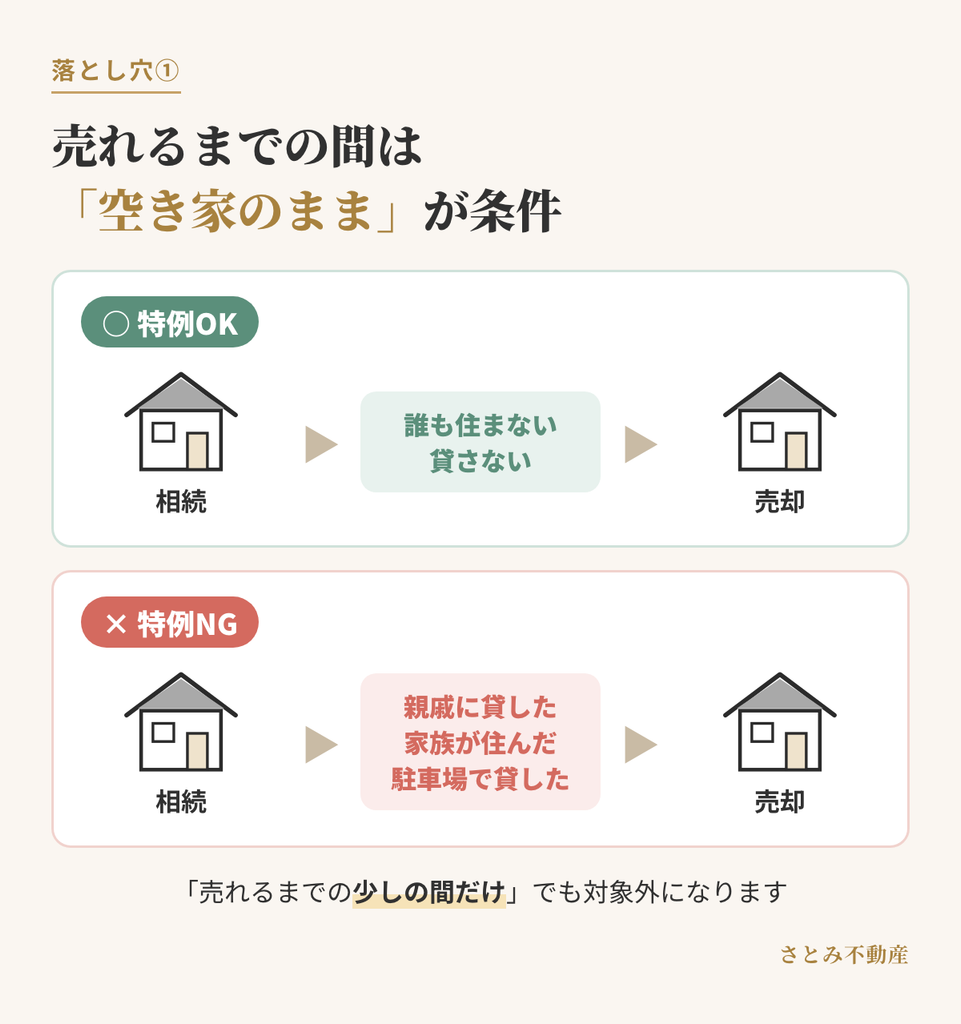
駐車場として土地の一部を貸した場合も対象外になることがあるため注意が必要です。
落とし穴② 売却の期限を過ぎてしまった
特例が使えるのは、相続開始日から3年を経過する日の属する年の12月31日までに売却した場合です。
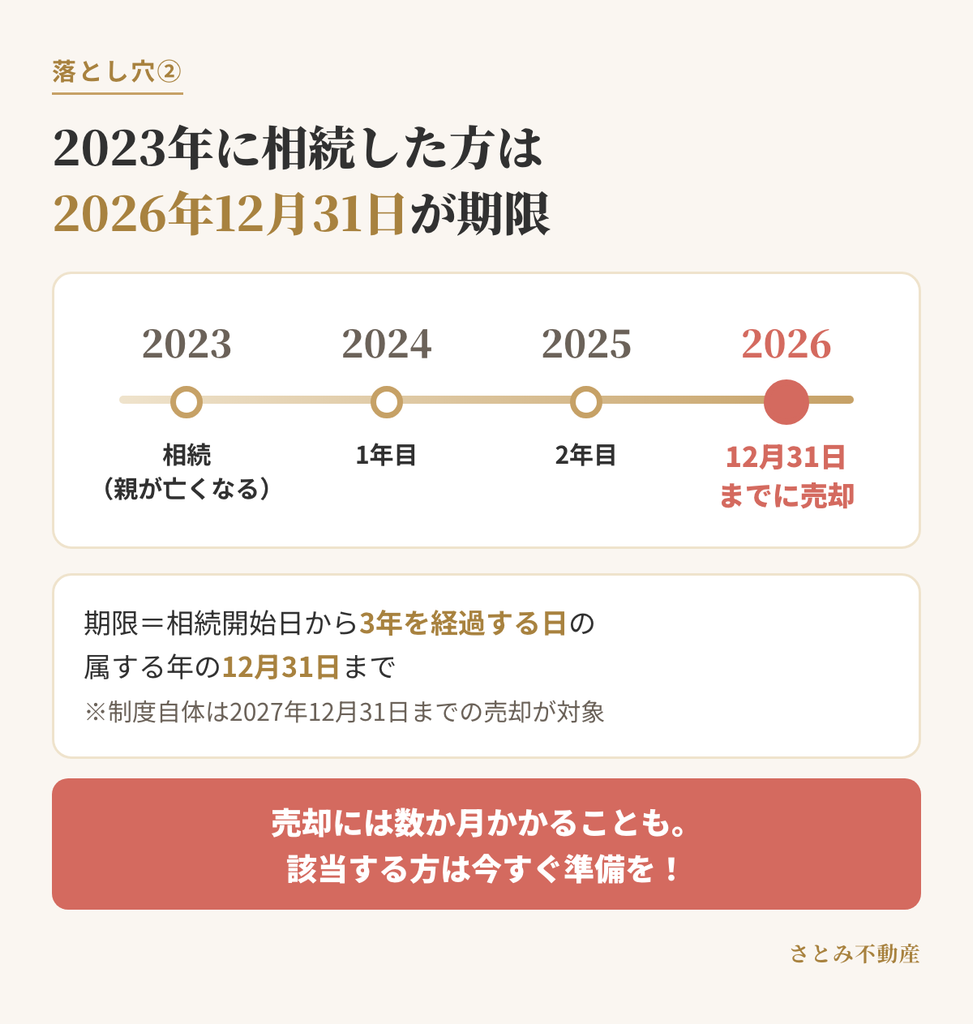
たとえば、2023年中に相続が発生した場合、期限は2026年12月31日です。
売却活動には数か月かかることも多いため、該当する方は今すぐ動き出す必要があります。
また、この制度自体が2027年12月31日までの売却を対象としている点も覚えておきましょう。
落とし穴③ 建物が昭和56年6月1日以降に建てられていた
対象になるのは、昭和56年(1981年)5月31日以前に建築された家です。
いわゆる旧耐震基準の建物に限られるため、それ以降に建てられた家は対象外です。マンションなどの区分所有建物も対象になりません。
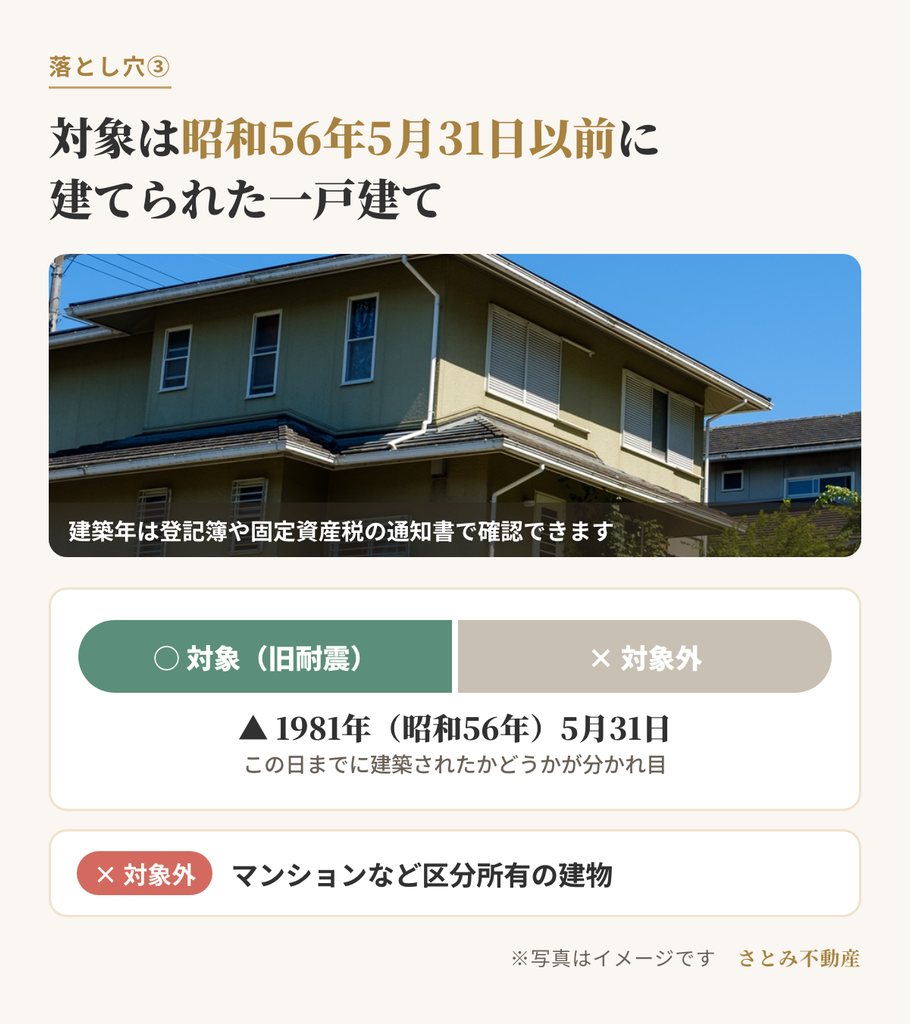
登記簿謄本や固定資産税の通知書で建築年を確認しておきましょう。
落とし穴④ 耐震リフォームも解体もせずに売った
古い家をそのまま売る場合、原則として耐震基準を満たすリフォームをするか、建物を取り壊す必要があります。
ただし、2024年1月1日以降の売却であれば、売却した翌年の2月15日までに買主が耐震改修または解体を行う場合も対象になりました。
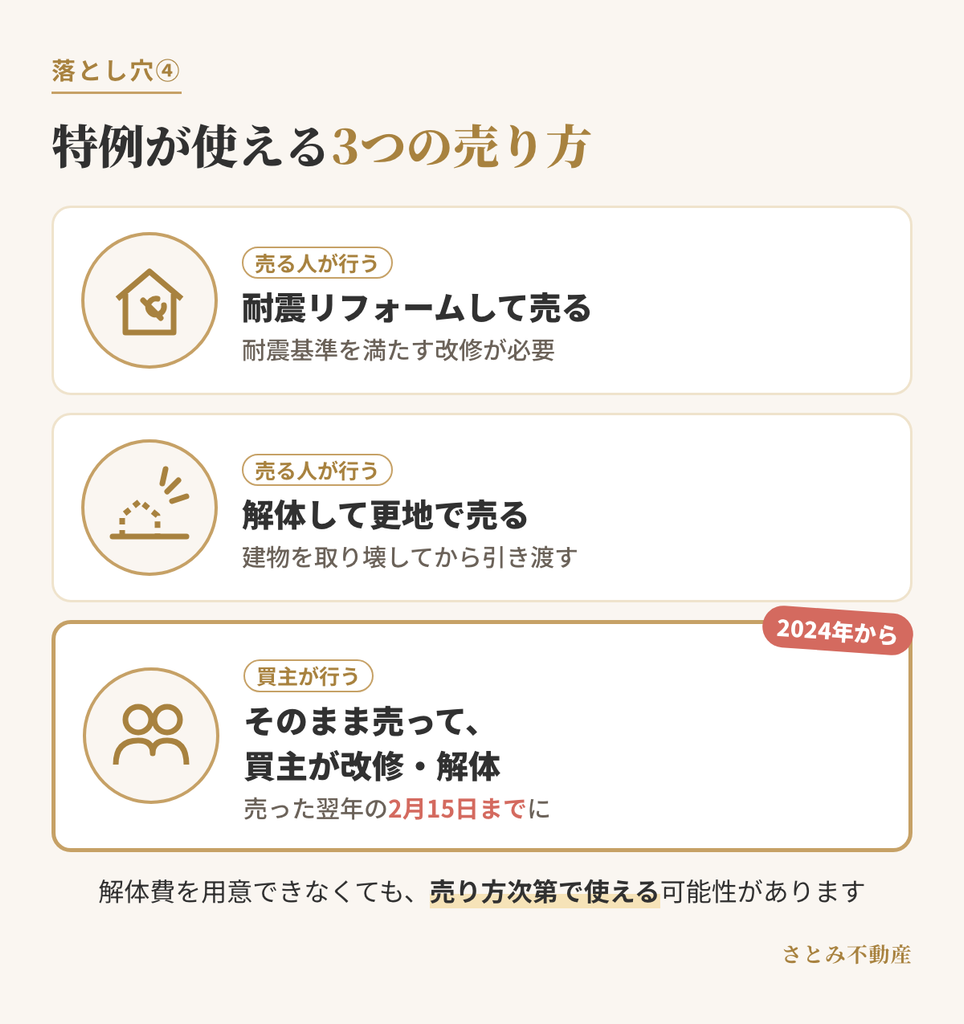
「解体費用を出せないから特例はあきらめよう」と思っていた方も、売り方次第で使える可能性があります。
落とし穴⑤ 確定申告をしなかった‧書類が間に合わなかった
空き家特例は、売却した翌年に確定申告をしなければ適用されません。
申告には、物件所在地の市区町村が発行する「被相続人居住用家屋等確認書」が必要です。発行までに時間がかかることもあるため、早めの準備が欠かせません。
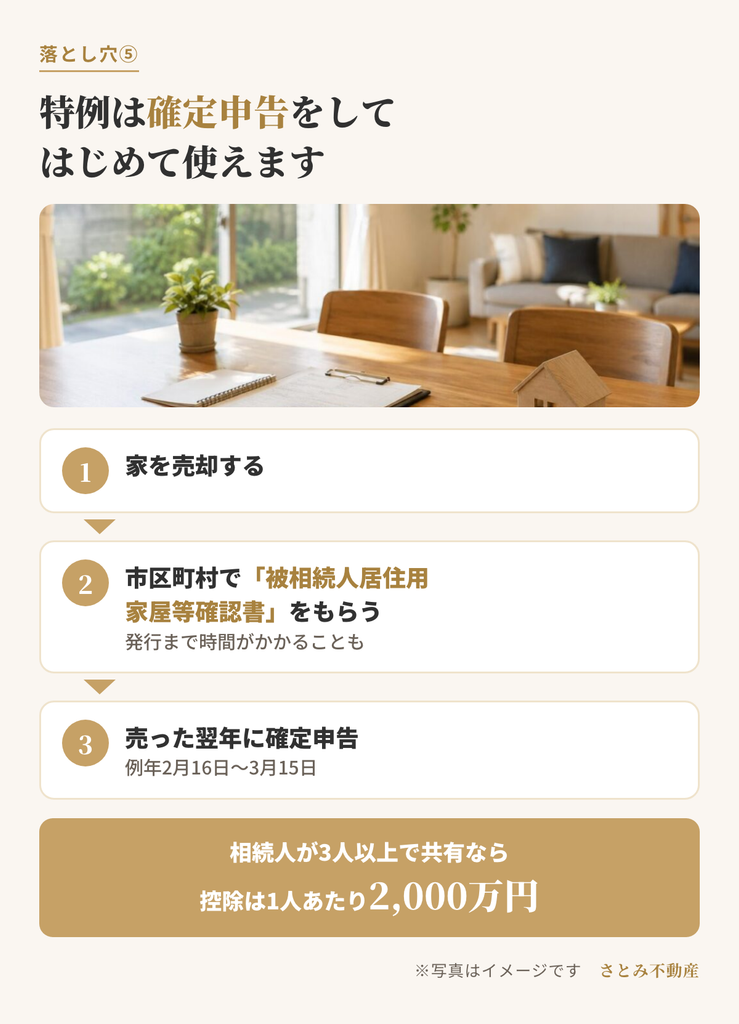
なお、相続人が3人以上で共有している場合は、1人あたりの控除額が2,000万円になる点もあわせて確認しておきましょう。
「うちは対象外かも」と思った方へ
ここまで読んで、「親が老人ホームに入っていたから対象外では?」「荷物がたくさん残っているから売れないのでは?」と不安になった方もいらっしゃるかもしれません。
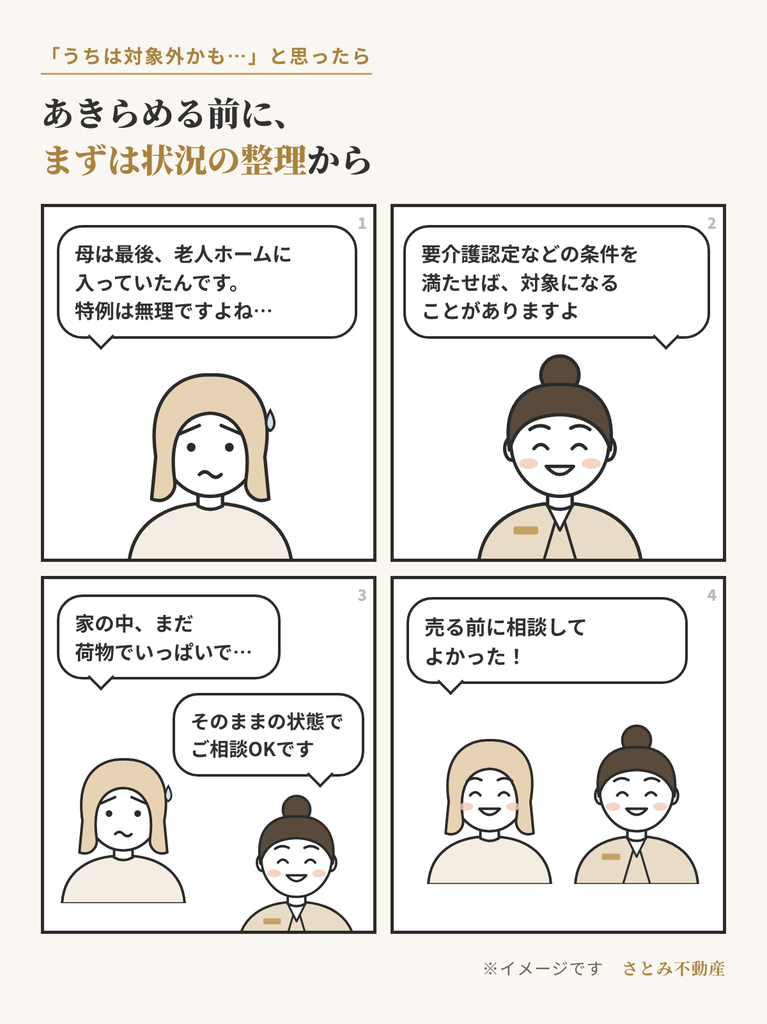
・老人ホームに入所していた場合: 要介護認定を受けていたなど一定の条件を満たせば、特例の対象になることがあります。
・荷物が残っている場合: 片付け前の状態でも売却のご相談は可能です。(参考:家の中に荷物が残ったままでも売却できる?)
あきらめる前に、まずは状況を整理してみることが大切です。
また、特例が使えない場合でも、相続税を納めた方は「取得費加算の特例」など別の制度で税負担を軽くできる場合があります(空き家特例との併用はできません)
売却前に確認しておきたい3つのこと
空き家特例で損をしないために、売り出す前に次の3点を確認しておきましょう。
- 相続開始日と売却期限 — いつまでに売ればよいかを逆算する
- 建築年と建物の種類 — 昭和56年5月31日以前の一戸建てか
- 相続後の使い方 — 貸したり住んだりしていないか
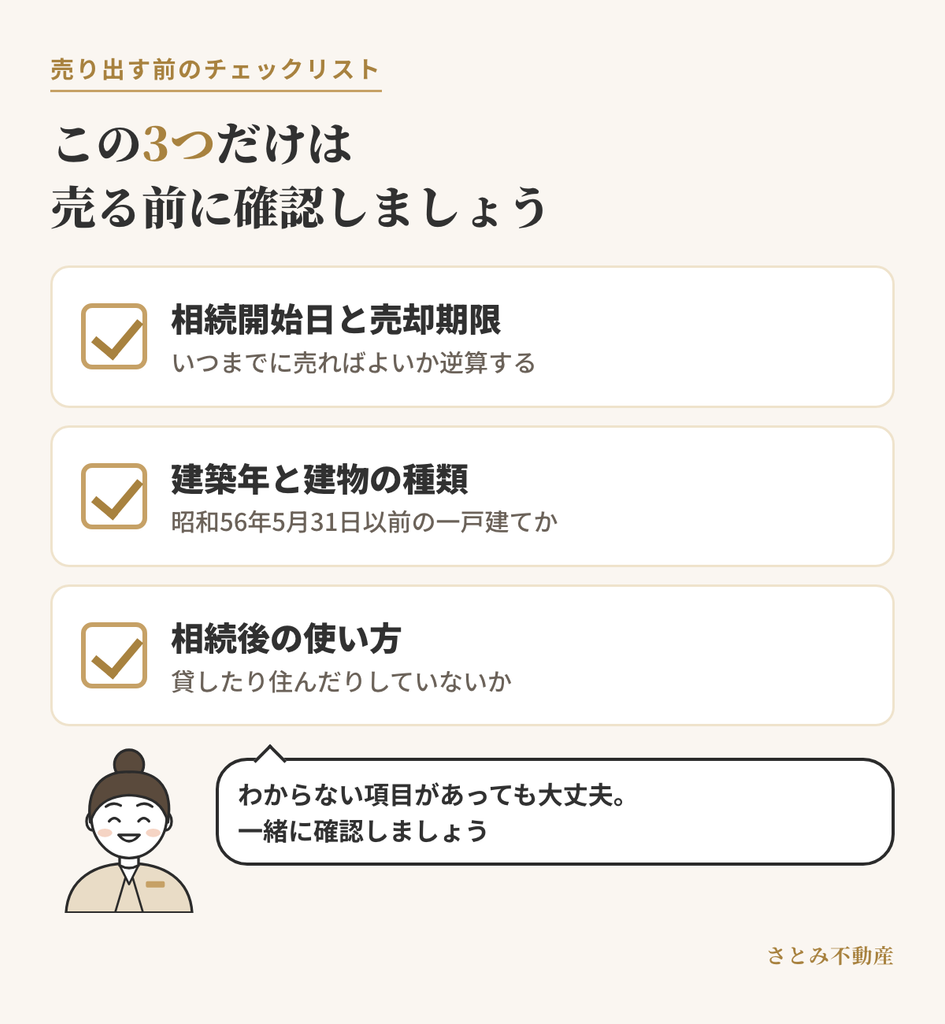
この3つを押さえておけば、「知らずに特例が使えなくなっていた」という事態はかなり防げます。
まとめ:空き家特例は「売る前の確認」がすべてです
空き家特例は、使えれば数百万円の節税につながる心強い制度です。
一方で、期限や使い方の条件を一つでも外してしまうと、売却後には取り返しがつきません。
大切なのは、売却を決める前に、特例が使えるかどうかを確認することです。
・荷物が残ったまま、そのままの状態でご相談いただけます
・売却前の費用をご負担いただかない「手出し0円プラン」をご用意しています
・仲介での売却に加え、当社による買取にも対応しています
・女性スタッフが丁寧にお話をうかがいます
「特例が使えるか知りたい」「期限に間に合うか不安」という段階でも、お気軽にご相談ください。